Preknjižba obveznosti za plače v skupino 25
Enotni kontni okvir 2024 obveznosti za plače uvršča v skupino 25. VegaERP jih je prej knjižil na konte 2300 do 2350 v skupini 23, ki je namenjena prejetim predujmom. Novi obračuni plač zdaj knjižijo na:
| Obveznost | Prej | Zdaj |
|---|---|---|
| Neto plače | 2300 | 2510 |
| Prispevki delojemalca | 2310 | 2539 |
| Prispevki delodajalca | 2320 | 2580 |
| Akontacija dohodnine | 2330 | 2540 |
| Obvezni zdravstveni prispevek | 2350 | 2538 |
Že knjiženih obračunov VegaERP ne spreminja. Kar je na starih kontih še odprto, lahko plačate kot doslej ali pa preknjižite z enim klikom.
Preknjižite odprte obveznosti
- V levem meniju odprite Računovodstvo in nato Kontni načrt.
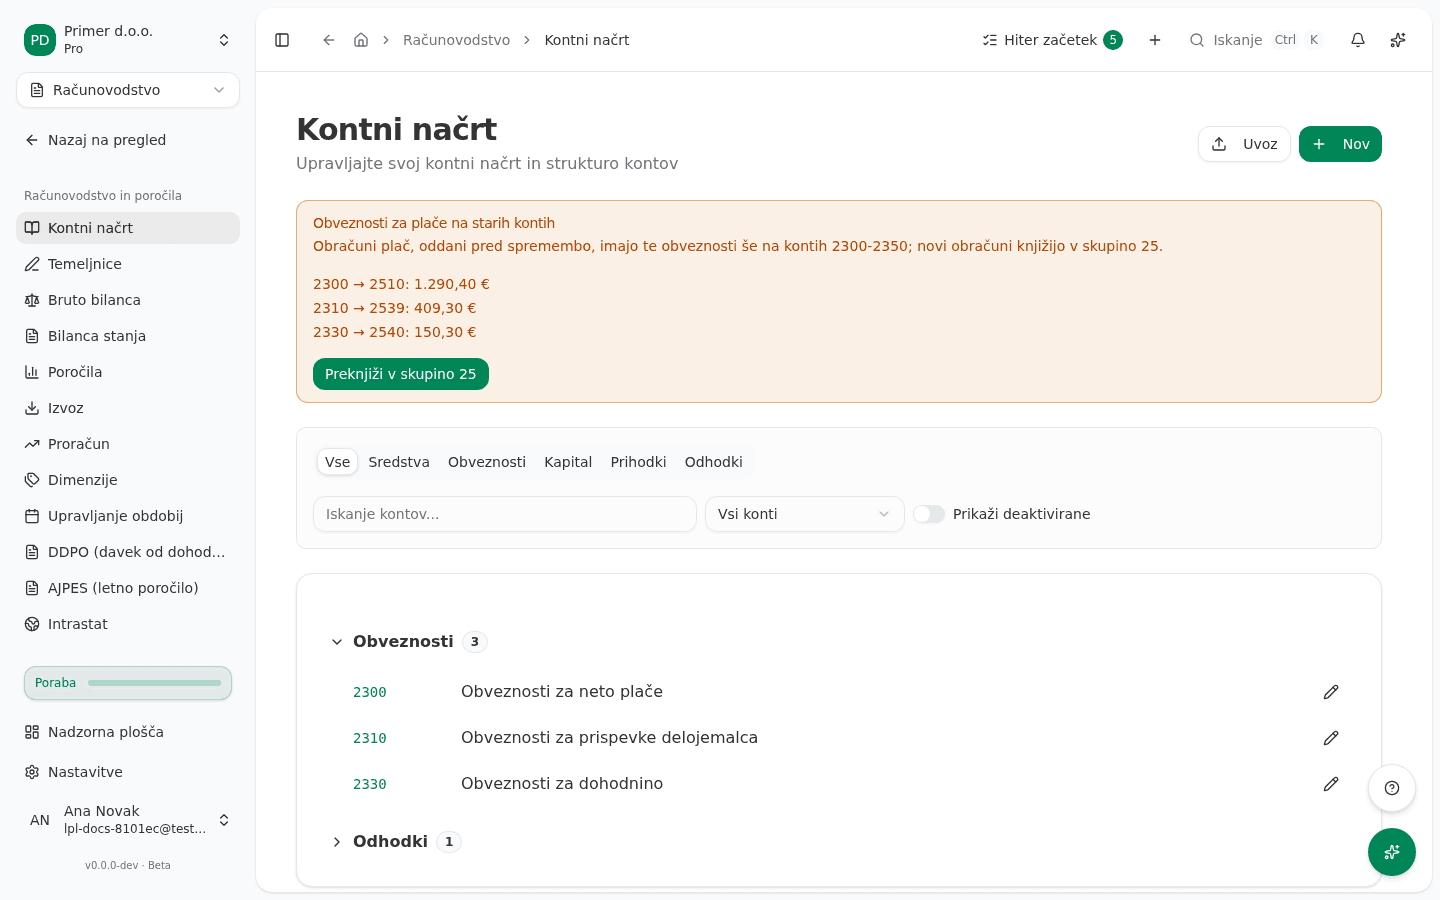
- Če so na starih kontih še odprte obveznosti, je na vrhu strani okvir Obveznosti za plače na starih kontih. V njem je za vsak star konto prikazan nov konto in odprti znesek.
- Kliknite Preknjiži v skupino 25.
Preverite temeljnico
- V levem meniju odprite Temeljnice.
- Odprite najnovejšo temeljnico z opisom »Preknjižba obveznosti za plače iz skupine 23 v skupino 25«.
- Preverite, da ima vsak star konto postavko v breme in nov konto enak znesek v dobro.
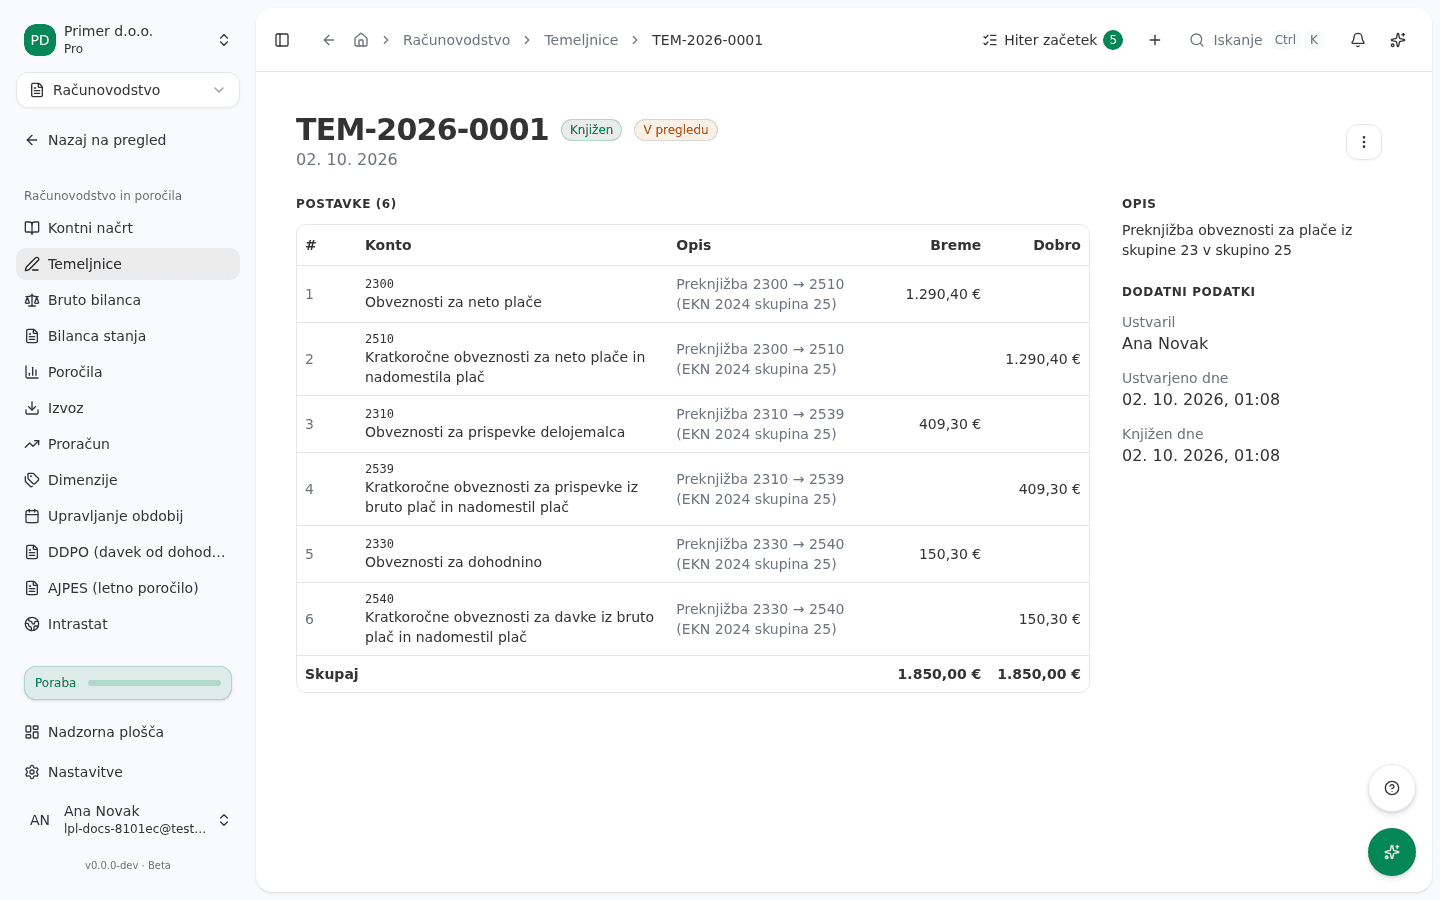
Preknjižba je nova temeljnica z današnjim datumom. Starih temeljnic ne spreminja, zato zaprta obdobja ostanejo nespremenjena.
Kaj pomeni, da je uspelo
Okvir na strani Kontni načrt izgine, stari konti 2300 do 2350 pa imajo saldo nič. Celotna obveznost za plače je na kontih skupine 25.
Pogoste težave
- Okvirja ne vidim. Na starih kontih ni odprtih obveznosti, ali pa nimate vloge skrbnika ali računovodje.
- Preknjižba je zavrnjena, ker je obdobje zaprto. Današnji datum je v zaprtem obdobju. Obdobje odprite na strani Upravljanje obdobij in poskusite znova.
- Preknjižba je zavrnjena zaradi konta 2510, 2538, 2539, 2540 ali 2580. Ta konto v vašem kontnem načrtu pomeni nekaj drugega. Preštevilčite ga ali potrdite, da pomeni isto.
- Bančno plačilo plač ponuja dva konta. Plačilo obračuna, oddanega pred spremembo, knjižite na star konto, novejšega pa na konto skupine 25.
Sorodne strani
Last updated on